Midatacrédito

Capturas de pantalla
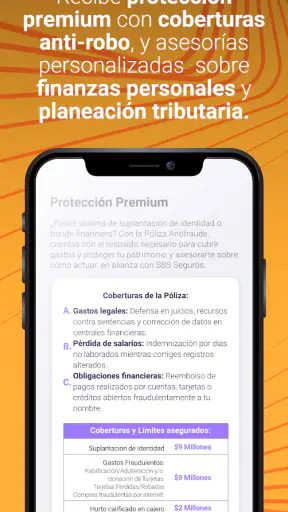
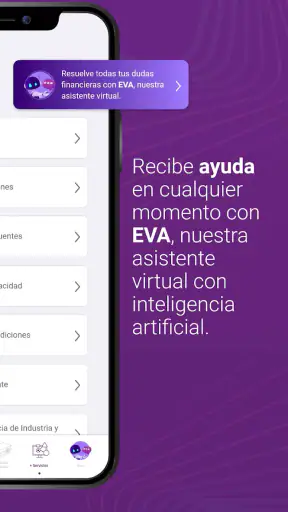
Detalles
- Valoración
- 2.00 reseñas
- Versión
- 2.0.8
- Desarrollador
- midatacredito
Análisis de Norviv
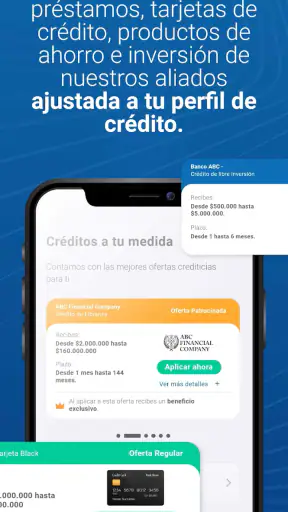
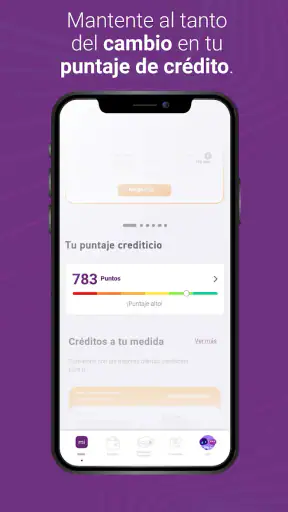
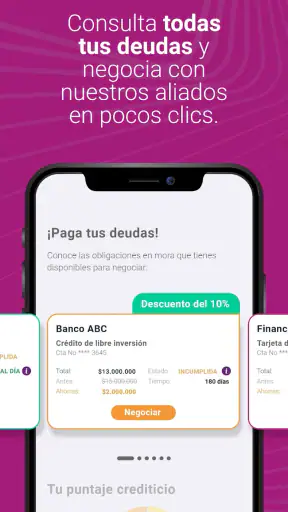
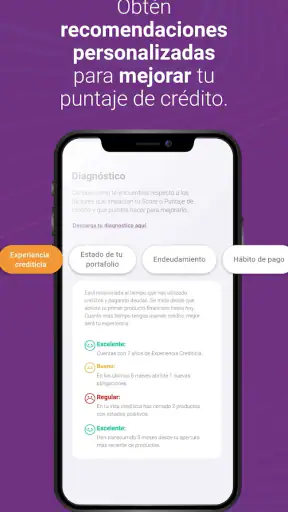
Cuando una persona comparte un teléfono con su pareja, un familiar o alguien de confianza, las aplicaciones financieras exigen un cuidado distinto. En mi caso, al probar Midatacrédito, lo primero que tuve presente fue que consultar el historial crediticio no es una actividad para hacer de manera distraída, aunque la aplicación sea gratuita y tenga una clasificación PEGI 3. La utilidad está clara: permite revisar información relacionada con el historial de crédito desde el móvil, algo práctico antes de solicitar financiación, contratar un servicio o intentar entender por qué una entidad está evaluando una solicitud con más cautela.
La aplicación pertenece a la categoría de finanzas y está desarrollada por midatacredito. Tiene una valoración media de 4,5 y supera el millón de instalaciones, señales de que muchas personas la han incorporado a su rutina de consulta. Aun así, yo no la trataría como una app para dejar abierta en un dispositivo familiar. Su valor depende de que cada persona sepa cuándo está consultando sus propios datos, qué información está viendo y cómo conservar la privacidad después de terminar.
Cómo funciona en una situación real de uso compartido
Imaginemos una situación bastante común: una pareja está organizando una mudanza y necesita revisar su situación crediticia antes de presentar una solicitud de alquiler o pedir financiación para algunos gastos. En vez de esperar a estar frente a un ordenador, uno de los dos abre la aplicación en el móvil que suelen compartir. La consulta puede servir para ordenar la conversación: comprobar qué aparece registrado, identificar obligaciones que conviene revisar y decidir quién debe hacer el siguiente trámite.
Lo importante es no confundir una consulta con una solución automática. La aplicación ayuda a mirar el historial, pero no convierte por sí sola una situación financiera en otra distinta. En mi experiencia, su mayor beneficio aparece cuando se usa como punto de partida para tomar decisiones más informadas, no como una respuesta definitiva sobre si una entidad aprobará o rechazará una solicitud.
En un hogar compartido, yo recomendaría que la persona que inicia la sesión sea también quien cierre la sesión de uso, bloquee el teléfono y confirme que la pantalla ya no muestra datos personales. No hace falta dramatizar, pero sí aplicar la misma prudencia que tendría uno al revisar un extracto bancario en una pantalla visible. La comodidad de tener la app instalada no debería convertir una consulta privada en información accesible para cualquiera que coja el dispositivo.
También resulta útil acordar de antemano qué se quiere revisar. Si el objetivo es preparar una solicitud, conviene anotar las dudas antes de abrir la aplicación: nombres de obligaciones que no se reconocen, información que parece antigua o cualquier dato que se quiera contrastar. Así se evita navegar sin rumbo y se reduce la tentación de compartir capturas de pantalla innecesarias en un chat familiar.
El límite entre colaborar y mezclar identidades
La colaboración doméstica puede ser positiva, pero no significa que dos personas deban manejar la misma identidad dentro de la aplicación. Una cuenta financiera pertenece a una persona concreta. Si el teléfono se comparte, yo mantendría una separación clara: cada usuario debe consultar su propia información y evitar introducir datos de otra persona solo porque el dispositivo está disponible.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Esta distinción es especialmente importante cuando una pareja administra gastos conjuntamente. Compartir una decisión financiera no equivale a compartir todos los datos personales. Una persona puede decir “quiero revisar mi historial antes de pedir el préstamo”, mientras la otra ayuda a interpretar el contexto o a preparar documentos. Esa forma de coordinarse conserva mejor los límites que intercambiar credenciales o dejar una sesión abierta para que cualquiera la use.
La aplicación resulta más adecuada para quien quiere consultar su información crediticia directamente que para quien busca una herramienta completa de presupuesto familiar. No la usaría como sustituto de una hoja de gastos, una aplicación de control presupuestario o la banca móvil. Su función está centrada en el historial de crédito; el seguimiento diario de ingresos, facturas y compras requiere otra clase de herramienta.
Configuración, límites de acceso y uso responsable
La instalación no debería ser el final de la preparación. Antes de utilizarla en un teléfono compartido, yo revisaría quién puede desbloquear el dispositivo, si las notificaciones pueden aparecer en la pantalla bloqueada y si el sistema conserva contraseñas o formularios. No afirmo que la aplicación ofrezca controles familiares específicos; por eso, la protección práctica depende en buena medida de la configuración general del teléfono y de los hábitos de cada usuario.
Para una persona que usa su propio móvil, el proceso es más sencillo: instala la aplicación, entra con sus datos y revisa la información que necesita. En un dispositivo de uso doméstico, el mismo proceso requiere una pausa adicional. Conviene decidir quién tendrá acceso físico al equipo, cuándo se hará la consulta y qué se hará al terminar. Es una pequeña rutina, pero evita que una pantalla con información sensible quede visible en la mesa, en el coche o en una videollamada.
Hay un detalle que considero útil: no hace falta consultar el historial cada vez que se habla de dinero. Una consulta tiene más sentido cuando existe un motivo concreto, como preparar una solicitud, revisar la propia situación después de un cambio importante o comprobar información antes de iniciar una conversación con una entidad. Abrir la aplicación por curiosidad puede generar preocupación sin aportar una acción clara.
También conviene separar tres momentos: consultar, analizar y reclamar o aclarar. Primero se revisa lo que aparece; después se anota lo que genera dudas; finalmente se busca el canal adecuado para resolverlo. Mezclar las tres cosas en una sola sesión puede llevar a conclusiones apresuradas. La app facilita el primer paso, pero el segundo y el tercero requieren criterio y, en algunos casos, contacto con la entidad correspondiente.
La versión actual es la 2.0.8 y funciona desde Android 8.0. Para mí, esto la hace accesible en muchos teléfonos que todavía se utilizan a diario en hogares, incluidos algunos dispositivos que no reciben las novedades más recientes del sistema. Aun así, mantener el sistema operativo actualizado sigue siendo una buena práctica, sobre todo cuando se manejan datos financieros. La compatibilidad amplia no elimina la necesidad de proteger el dispositivo.
Qué revisar antes de dejar el móvil a otra persona
- La pantalla visible: comprobar que no quedan resultados, nombres o avisos expuestos cuando otra persona toma el teléfono.
- El método de acceso: evitar que las credenciales queden al alcance de quien usa el dispositivo de manera ocasional.
- La finalidad de la consulta: entrar con una pregunta concreta y no convertir la revisión en una exploración sin objetivo.
- Las notas posteriores: guardar las dudas en un lugar privado, en vez de enviar imágenes de la pantalla a un grupo familiar.
Estos pasos no son funciones especiales de Midatacrédito, sino una manera sensata de encajarla en un entorno compartido. Me parece importante aclararlo porque una aplicación financiera puede ser fácil de usar y, al mismo tiempo, exigir disciplina en la gestión del acceso.
Coordinar decisiones sin convertir la app en una herramienta familiar
Una de las mejores formas de aprovecharla en casa es utilizarla para preparar una conversación, no para reemplazarla. Si alguien quiere solicitar una tarjeta, un crédito o un servicio que dependa de una evaluación financiera, puede revisar antes su información y luego explicar a la otra persona qué necesita comprobar. El acompañante puede ayudar a ordenar fechas, documentos o preguntas, pero la responsabilidad de los datos sigue siendo de quien aparece en el historial.
En una familia, esto evita un error frecuente: asumir que la situación de una persona representa la de todos. El historial de una pareja no es automáticamente el de la otra, y el de un adulto no debe mezclarse con el de un hijo por el simple hecho de compartir domicilio. La aplicación puede ser útil para consultas individuales, pero no la convertiría en un archivo financiero común con acceso indiscriminado.
Otra estrategia práctica consiste en establecer un momento breve de revisión y terminar con una decisión concreta. Por ejemplo, después de consultar, la persona puede decidir si necesita reunir documentos, contactar con una entidad o simplemente conservar la información para más adelante. Ese cierre ayuda a que la herramienta no se convierta en una fuente constante de ansiedad. Ver información crediticia sin saber qué hacer después suele ser menos útil que revisar menos cosas, pero con un plan.
Si dos adultos necesitan consultar sus historiales, yo haría dos sesiones separadas, incluso aunque estén sentados juntos. Así cada persona puede concentrarse en sus propios datos y preguntar solo lo que desea compartir. Es una diferencia pequeña frente a usar una única sesión abierta, pero establece una frontera clara y reduce el riesgo de confundir registros.
La aplicación también puede servir para detectar una discrepancia antes de que se convierta en un problema práctico. Si una persona ve un dato que no reconoce, lo sensato es no acusar de inmediato a un familiar ni asumir que se trata de un fraude. Primero conviene revisar el contexto, confirmar la identidad de la obligación y buscar el procedimiento correspondiente para pedir una aclaración. La pantalla orienta la investigación; no sustituye la comprobación.
Cuándo una alternativa puede ser mejor
Si lo que busco es controlar el presupuesto del hogar, prefiero una herramienta diseñada para registrar ingresos, gastos, categorías y metas. Si necesito gestionar una cuenta bancaria, usaría la aplicación oficial de mi entidad. Y si quiero entender una decisión crediticia compleja, buscaría asesoramiento especializado o hablaría directamente con la organización implicada. Midatacrédito ocupa un lugar más concreto: consultar el historial crediticio desde el teléfono.
Ese enfoque específico es una ventaja para quien no quiere una plataforma llena de funciones que no utilizará. También es una limitación para quien espera ver un panel completo de sus finanzas. En mi opinión, la elección depende de la pregunta que se tenga. “¿Qué aparece en mi historial?” encaja con esta aplicación. “¿En qué gasto demasiado cada mes?” exige otra solución.
El hecho de que sea gratuita facilita probarla sin asumir un coste de entrada. Eso no significa que deba instalarse en todos los teléfonos del hogar. En un dispositivo personal, la decisión es sencilla. En uno compartido, yo valoraría primero si el sistema de bloqueo y la separación de usuarios ofrecen suficiente tranquilidad. La gratuidad resuelve el precio, pero no el problema de la privacidad.
Edad, confianza y límites dentro del hogar
La clasificación PEGI 3 puede hacer pensar que se trata de una aplicación apropiada para cualquier edad, pero esa etiqueta no convierte la información crediticia en un asunto infantil. Yo distinguiría entre que una app pueda instalarse en un dispositivo familiar y que un menor deba utilizarla o interpretar sus datos. El historial de crédito es una cuestión personal y adulta; la confianza se demuestra respetando quién debe acceder a qué información.
En una casa donde los hijos usan el mismo teléfono, lo más prudente es que un adulto realice la consulta y cierre la aplicación antes de entregar el dispositivo. No confiaría únicamente en que un niño no entienda lo que ve. La privacidad también consiste en no exponer datos innecesarios, aunque la otra persona no sepa interpretarlos.
Con familiares mayores, la situación puede ser diferente. Una persona puede necesitar ayuda para instalar la aplicación, leer la pantalla o preparar una consulta, pero eso no implica que el asistente deba quedarse con las credenciales. Yo ayudaría de forma presencial, explicaría cada paso y dejaría que el titular confirme los datos sensibles. Esa combinación ofrece apoyo sin borrar la autonomía de quien consulta.
La confianza también tiene un límite cuando el móvil pasa de mano en mano. No recomendaría instalar la aplicación en un dispositivo de trabajo, en un teléfono prestado o en un equipo que varias personas desbloquean sin una separación clara. En esos casos, la comodidad de tenerla a mano no compensa el riesgo de que la sesión, las notificaciones o los datos queden expuestos a alguien que no debería verlos.
Para parejas que comparten gastos, hablar de dinero con transparencia no exige entregar todo el acceso. Se puede comentar el resultado general de una consulta, acordar los próximos pasos y mantener los detalles sensibles bajo control del titular. Esa es, para mí, la forma más saludable de combinar coordinación doméstica y privacidad individual.
Preguntas prácticas que conviene resolver antes de usarla
¿Sirve para saber si me aprobarán un crédito? No la utilizaría con esa expectativa. Consultar el historial puede ayudar a prepararse y a entender la información disponible, pero la decisión final depende de la entidad que evalúa la solicitud y de sus propios criterios.
¿Puedo usarla para revisar los datos de otra persona? Yo mantendría la consulta vinculada al titular correspondiente. Aunque exista una relación familiar o una cuenta compartida para otros asuntos, eso no convierte automáticamente el historial de la otra persona en información propia.
¿Es suficiente para administrar las finanzas de la casa? No. Puede formar parte de una revisión financiera más amplia, pero no reemplaza el control de gastos, la banca móvil ni una planificación familiar detallada.
¿Qué hago si encuentro algo que no reconozco? Lo primero es conservar la calma, anotar exactamente qué genera la duda y reunir los documentos relacionados. Después, utilizaría el canal de aclaración adecuado, sin borrar información ni compartir capturas de pantalla públicamente.
¿Conviene instalarla en un móvil compartido? Puede ser razonable si existe un bloqueo fiable, se respetan sesiones separadas y el titular controla sus credenciales. Si cualquiera puede desbloquear el equipo y revisar lo que queda abierto, preferiría utilizar un dispositivo personal.
Mi veredicto para un hogar que quiere consultar con criterio
Midatacrédito me parece una opción útil para quien necesita consultar su historial crediticio sin pagar por la instalación. Su propuesta es concreta, la valoración media de 4,5 refleja una recepción positiva y su presencia en más de un millón de dispositivos indica que no se trata de una herramienta marginal. La versión 2.0.8 y la compatibilidad con Android 8.0 también favorecen su uso en teléfonos que no son recientes.
Lo que más valoro es su papel como punto de control antes de tomar una decisión financiera. Una consulta bien preparada puede ayudar a detectar dudas, organizar documentos y conversar con una entidad desde una posición más informada. En un hogar, además, puede facilitar la coordinación si cada adulto conserva el control de su propia información y utiliza la aplicación para preparar decisiones concretas.
Su principal límite no está en la idea de consultar el historial, sino en lo que el usuario espera obtener después. No es un presupuesto familiar, no es una banca móvil y no debería tratarse como una garantía de aprobación. Tampoco la instalaría sin pensar en un aparato compartido, porque la ausencia de una separación clara entre usuarios puede convertir una herramienta práctica en una fuente innecesaria de exposición.
Mi recomendación final es sencilla: la instalaría en mi propio teléfono si quisiera revisar mi historial antes de hacer una solicitud o aclarar una duda financiera. En un móvil familiar, la usaría solo con acuerdos básicos de privacidad, sesiones individuales y un objetivo definido. La mejor manera de aprovecharla es consultar con una pregunta concreta y salir con un siguiente paso claro; para todo lo demás, elegiría una herramienta más especializada en el problema que realmente quiero resolver.
Preguntas frecuentes
01¿Qué es Midatacrédito y para qué sirve?
Midatacrédito es una plataforma de consulta y gestión de información crediticia en Colombia, asociada a Experian. Permite revisar el historial financiero, conocer obligaciones reportadas, identificar cambios en el perfil y acceder a herramientas de seguimiento. Antes de descargarla, conviene entender que no es una aplicación para aprobar créditos automáticamente, sino un medio para consultar y administrar información relacionada con el comportamiento de pago.
02¿La aplicación Midatacrédito es gratuita o requiere un pago?
La descarga de Midatacrédito puede ser gratuita, pero algunas consultas, alertas, reportes detallados o servicios adicionales pueden estar sujetos a planes de pago, según la oferta vigente. Durante la revisión es importante comprobar qué funciones están disponibles sin costo y cuáles requieren suscripción. También conviene leer las condiciones de renovación, los cobros recurrentes y las políticas de cancelación antes de introducir datos de pago.
03¿Qué información puedo consultar en Midatacrédito?
Dependiendo del producto contratado y de la disponibilidad para cada usuario, Midatacrédito puede mostrar información relacionada con obligaciones financieras, comportamiento de pago, consultas realizadas por entidades y posibles reportes registrados. La información no necesariamente se actualiza de forma instantánea, ya que depende de los datos enviados por bancos, comercios y otras entidades. Por eso, cualquier cambio reciente podría tardar en reflejarse.
04¿Qué debo hacer si encuentro un dato incorrecto en mi historial crediticio?
Si detectas una obligación que no reconoces, un pago registrado de manera equivocada o cualquier inconsistencia, puedes utilizar los canales de reclamación indicados por Midatacrédito y, cuando corresponda, contactar directamente a la entidad que reportó la información. Es recomendable guardar capturas, comprobantes y números de radicado. La aplicación ayuda a consultar el reporte, pero la corrección debe ser gestionada por el responsable del dato.
05¿Midatacrédito protege mis datos personales y es segura de usar?
Midatacrédito maneja información financiera sensible, por lo que la seguridad depende tanto de la plataforma como de los hábitos del usuario. Descarga la aplicación únicamente desde Google Play o App Store, verifica que el desarrollador sea oficial y evita compartir contraseñas o códigos de verificación. Utiliza una clave exclusiva, activa las medidas de seguridad disponibles y revisa los permisos solicitados antes de aceptar.


